Qué hacen y cómo
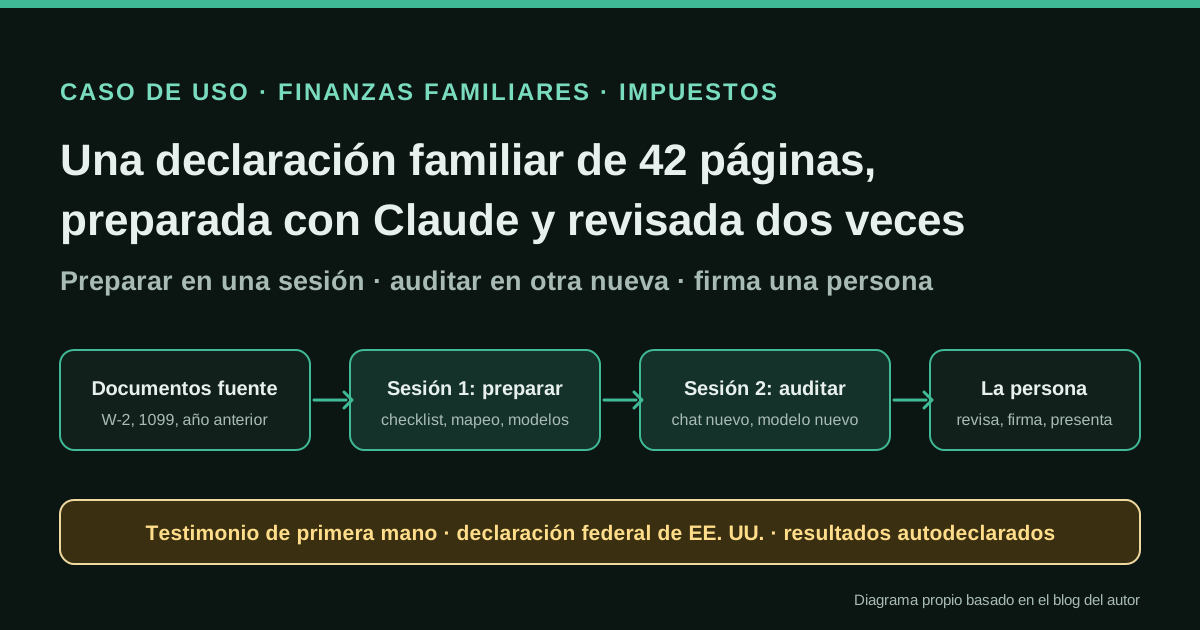
Un matrimonio con dos hijos y una situación fiscal nada trivial (reembolsos de planes de pensiones IRA heredados en dos brókeres, una conversión a Roth, cuenta de salud HSA, pérdidas patrimoniales pendientes de compensar, deducción por impuestos pagados en el extranjero y dividendos de REIT de la sección 199A) prepara su declaración federal estadounidense de 2025 con Claude en vez de con software fiscal comercial. Claude elabora una lista de documentos a partir de la declaración del año anterior, extrae y asigna los importes de los certificados W-2 y 1099 a cada casilla y recorre las hojas de cálculo auxiliares; el autor teclea los datos en Free File Fillable Forms del IRS. Después exporta la declaración a PDF y pide a una conversación nueva de Claude, con un modelo más reciente, que la audite contra los documentos fuente. En las dos declaraciones de trusts (Form 1041), Claude rellenó directamente los PDF y él los revisó, firmó y envió por correo.
Resultado declarado
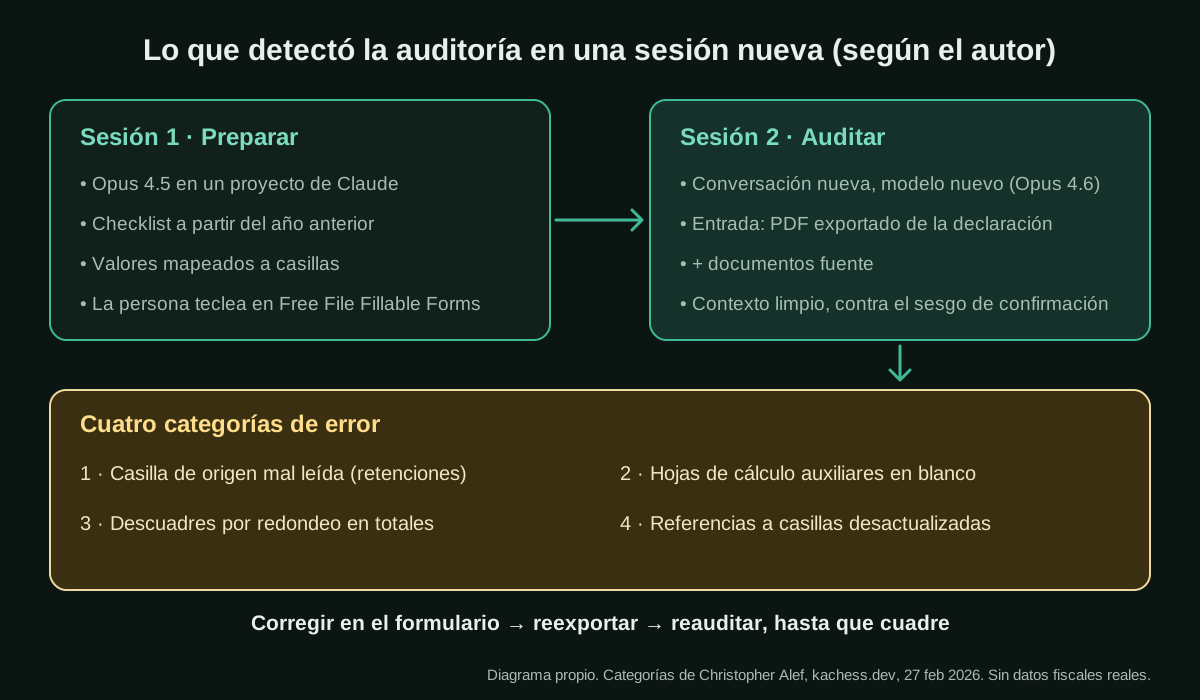
Según el autor: la declaración federal de 2025 (Form 1040 con los Schedules 1, 3, B y D y los Forms 8949, 8889, 8995 y 1116; 42 páginas) se presentó con éxito, con unos 150.000 tokens y sin pagar software fiscal; el tiempo fue comparable al de años anteriores con TurboTax. La auditoría en sesión nueva encontró cuatro categorías de error (una casilla de retenciones mal leída que habría falseado la devolución, hojas auxiliares en blanco, descuadres por redondeo y referencias a casillas desactualizadas). No publica la devolución, el número de errores concretos ni el resultado de ninguna revisión del IRS; no se sabe de forma independiente si la declaración es del todo correcta.
Cifras declaradas. Una persona u organización identificada declara que lo ha usado. Los resultados son declarados por la fuente; no los hemos auditado.
Qué se ha probado de verdad
El 18 de octubre de 2026 leímos el artículo de Alef, el repositorio de su skill (README, SKILL.md y licencia), el ensayo de Vladimir Klimontovich y el hilo de Hacker News. No hemos preparado ninguna declaración con estas herramientas, no hemos visto los documentos ni los prompts del autor más allá de la skill publicada y no podemos verificar que la declaración se aceptara sin ajustes posteriores. El flujo es específico de EE. UU.; lo que consideramos trasladable es el patrón de auditoría. Esto no es asesoramiento fiscal.
Cómo replicarlo
Use un espacio privado y dedicado. Parta de la declaración del año anterior para hacer la lista de documentos esperados, suba los modelos en blanco del año en curso (no se fíe de la memoria del modelo), trabaje modelo a modelo, deje que la IA rellene o asigne importes mientras usted cuadra cada total con el documento, y luego abra una conversación nueva (a ser posible con un modelo más reciente), dele solo la declaración terminada y los documentos y pídale una auditoría por categorías de error. Corrija, reexporte y vuelva a auditar. La presentación y la firma, siempre en manos de una persona; oculte los identificadores que no haga falta compartir y acuda a un profesional cuando el importe o la complejidad lo justifiquen.
En dos frases
Christopher Alef, que llevaba más de diez años usando TurboTax, cuenta que preparó con Claude la declaración federal de 2025 de su familia en EE. UU. —declaración conjunta, dos hijos, 42 páginas repartidas en nueve modelos— y que el paso más valioso fue auditar la declaración terminada en una conversación nueva con un modelo más reciente, que encontró cuatro tipos de error. Es un testimonio de primera mano y autodeclarado: el método es concreto y reutilizable, pero nadie ajeno al hogar ha revisado la declaración y las normas fiscales son las estadounidenses.
Quién lo hace y por qué interesa
Casi todos los casos de este directorio son empresas cerrando sus libros. Este es un hogar, y precisamente por eso es útil: las finanzas familiares trabajan con la misma materia prima que la contabilidad de una empresa —documentos fuente, una correspondencia con un formato de presentación, cuadres de totales y un plazo—, pero normalmente sin un equipo financiero que revise.
Alef describe una situación que no es una declaración sencilla:
- declaración conjunta del matrimonio, con dos hijos;
- reembolsos de planes IRA heredados en dos brókeres, una conversión a Roth y un traspaso: seis certificados 1099-R con distintos códigos de distribución;
- aportaciones y disposiciones de una cuenta de ahorro sanitario (HSA);
- pérdidas patrimoniales de ejercicios anteriores pendientes de compensar, deducción por impuestos pagados en el extranjero y dividendos de REIT de la sección 199A.
El resultado fue el Form 1040 con los Schedules 1, 3, B y D y los Forms 8949, 8889, 8995 y 1116. Además necesitaba el Form 1041 para dos trusts irrevocables.
Su motivación es explícita y en parte política: no quería seguir pagando a Intuit, cuyo lobby contra la presentación gratuita ante la administración critica con detalle. No vende ningún producto fiscal. Terminada la campaña, empaquetó su método como una skill gratuita de Claude Code en GitHub con licencia GPL-3.0. Esa combinación —una persona identificada, una lista detallada de modelos, un artefacto público y ningún interés comercial en la herramienta— es la razón por la que lo tratamos como caso real, sin olvidar que todos los resultados son su propio relato.
Para no depender de una sola voz, lo contrastamos con un segundo hogar: Vladimir Klimontovich, fundador de la empresa de datos Jitsu, que usó Claude Code para una declaración conjunta federal, del estado de Nueva York y de la ciudad de Nueva York, con dos Schedule C, una LLC, planificación de aportaciones a un plan SEP IRA, HSA, deducción por cuidado de hijos y cuentas en el extranjero. Y leímos el debate de Hacker News sobre el artículo de Alef, donde varios lectores fueron muy críticos.
Herramientas y arquitectura
El montaje de Alef es deliberadamente sencillo:
- Un proyecto de Claude dedicado con todos los documentos: W-2, 1099-R, 1099-DIV y 1099-INT, los documentos de la HSA y la declaración del año anterior.
- Claude Opus 4.5 para preparar. Extrajo importes, los ordenó por modelo y entidad, los asignó a cada casilla (en el Schedule B, cada pagador con su EIN e importe) y recorrió hojas auxiliares como la de dividendos cualificados y ganancias de capital o el límite del crédito por hijos.
- Free File Fillable Forms (FFFF) del IRS para el 1040. FFFF no permite importar, así que el autor tecleó cada valor y usó Claude como referencia y verificador.
- Modelos en blanco del año, subidos a mano. Comprobó que el conocimiento de Claude sobre los formularios del IRS estaba desfasado (las casillas y hojas cambian cada año) y dice que el IRS impedía a Claude descargar los modelos, así que subió él mismo los PDF vigentes.
- Una sesión nueva de auditoría con Claude Opus 4.6, que solo recibió el PDF exportado de la declaración y los documentos.
- Relleno directo de PDF para los trusts. Para el Form 1041, que FFFF no admite, Opus 4.6 rellenó los PDF en blanco a partir de la documentación de los trusts y de los 1099-DIV; él los revisó, firmó y envió por correo.
La arquitectura de Klimontovich está más trabajada y complementa la de Alef. Puso todos los documentos en una carpeta y escribió un encargo task.md para Claude Code. Sus tres primeros intentos fallaron porque la ventana de contexto se llenaba demasiado rápido. Lo que funcionó:
- un subagente por documento, que lo procesa y guarda un
*-summary.mdbreve solo con las cifras relevantes; - para los PDF grandes, un script de Python que extrae los datos en lugar de leer el fichero entero;
- un fichero
answers.mddonde se guarda cada respuesta suya, para que las ejecuciones siguientes no repitan preguntas; - una salida en dos pasos: primero un
result.jsoncon las cifras de cada declaración y después la generación de los PDF.
Calcula unas dos horas y cinco ejecuciones desde cero en total.
Paso a paso para replicar el patrón
Los pasos son nuestra síntesis de lo que describen ambos autores. Están pensados para la declaración federal estadounidense que usaron, pero la lógica —lista de documentos, extracción, asignación a casillas, auditoría independiente y presentación humana— sirve para cualquier tarea fiscal o financiera del hogar.
- Cree un espacio privado y dedicado. Un proyecto de Claude (o una carpeta para Claude Code) por ejercicio. Decida antes de empezar qué está dispuesto a subir; vea el apartado de riesgos.
- Parta del año anterior. Suba la declaración previa y pida la lista de documentos que debería recibir este año, agrupados por entidad. Alef la fue actualizando a medida que llegaban.
- Suba los modelos e instrucciones del año en curso. La experiencia de ambos apunta en la misma dirección: no deje que el modelo trabaje de memoria con modelos y casillas.
- Extraiga una vez y reutilice. Resuma cada documento en un fichero pequeño con las casillas clave (el patrón de subagentes de Klimontovich) y mantenga un fichero con sus respuestas a las preguntas del modelo.
- Trabaje modelo a modelo. Alef recomienda terminar y verificar un anexo antes de pasar al siguiente, en lugar de prepararlo todo a la vez.
- Pida la correspondencia y cuadre usted los totales. Cada total de retenciones, intereses o dividendos debe coincidir con la suma de las casillas de origen. Su skill enumera esas comprobaciones de forma explícita.
- Audite en una conversación nueva. Exporte la declaración terminada a PDF, abra una conversación nueva —él usó un modelo más reciente— y entréguele la declaración y los documentos fuente. Pídale que busque categorías concretas de error y que compare con las imágenes de los documentos, no solo con el texto extraído.
- Corrija, reexporte y vuelva a auditar. Cada pasada de auditoría de Alef encontró errores reales; reserve tiempo para varias rondas.
- Presentar y firmar sigue siendo cosa de una persona. En los dos casos decidió, firmó y presentó el contribuyente (o, en el caso de Klimontovich, aún no había presentado al escribir).
Un prompt para el paso 7 (nuestro, no de los autores)
Alef publicó una skill y no sus prompts, y nosotros no reproducimos textos de prompts de terceros. Este prompt de auditoría está redactado por este directorio y no se ha probado con datos fiscales reales (nivel de evidencia: propuesta). Libre para usar y adaptar.
Vas a revisar una declaración de impuestos de un hogar que ha preparado otra persona. Tú no la
has preparado, así que no des por buena ninguna cifra.

Material en esta conversación:
- {{DECLARACION_PDF}}: la declaración terminada, exportada del programa de presentación
- {{DOCUMENTOS_FUENTE}}: todos los documentos de origen (certificados de rendimientos del
  trabajo, de bancos y brókeres, de planes de pensiones y de cuentas de salud, y la
  declaración del año anterior)
- {{MODELOS_VIGENTES}}: los modelos en blanco y las instrucciones oficiales de {{EJERCICIO}}

No presentes, envíes ni remitas nada. No des consejos de planificación fiscal.

1. Construye una tabla: documento fuente, casilla, importe, y el modelo y la casilla de la
   declaración donde debería aparecer. Lee las imágenes de los documentos, no solo el texto.
2. Contrasta cada cifra de la declaración con esa tabla. Señala casillas mal leídas, sobre todo
   retenciones del impuesto frente a otros impuestos o cotizaciones.
3. Enumera todas las hojas auxiliares que exigen las instrucciones e indica si están completas.
4. Recalcula cada total que sea suma de varias partidas y señala las diferencias por redondeo.
5. Compara números y nombres de casillas con {{MODELOS_VIGENTES}} y señala lo que parezca
   la estructura de un ejercicio anterior.
6. Resultado: lista de hallazgos ordenada por importe en juego, cada uno con documento, casilla,
   valor esperado, valor encontrado y tu grado de seguridad. Termina con lo que no has podido
   comprobar.
Un ejemplo concreto de la fuente
El detalle más revelador es el primer hallazgo de la auditoría. Durante la preparación, Opus 4.5 había confundido qué casilla de un 1099 contenía la retención del impuesto federal sobre la renta y cuál otra categoría de impuesto; según Alef, ese error habría falseado su devolución. La sesión de preparación no lo vio; la sesión nueva de auditoría, sí. Los demás hallazgos fueron mecánicos: hojas auxiliares que FFFF no calcula se habían quedado en blanco; FFFF redondea cada retención antes de sumar, así que los totales no coincidían con lo que esperaba el Form 1040; y parte del trabajo usaba referencias a casillas de otro año.
Alef saca una conclusión clara al compararlo con los trusts. En los 1041, donde Claude rellenó directamente los PDF, Opus 4.6 detectó sus propios errores y señaló dudas dentro de la misma sesión; en el 1040, la transcripción manual a FFFF creó toda una clase de errores que después tuvo que atrapar una auditoría aparte. Su flujo recomendado para el próximo año es prescindir de FFFF, pedir a Claude que rellene los PDF vigentes y después auditar.
Resultados declarados
Todo lo siguiente lo declaran los autores; no lo hemos verificado:
- Alef: la declaración federal de 2025, de 42 páginas, se presentó con éxito; coste total, unos 150.000 tokens y ninguna cuota de software fiscal; tiempo comparable al de los años con TurboTax, con FFFF —no Claude— como cuello de botella; cuatro categorías de error encontradas por la auditoría en sesión nueva; dos declaraciones de trusts (Form 1041) preparadas por Claude, revisadas, firmadas y enviadas.
- Klimontovich: unas dos horas y cinco ejecuciones desde cero para preparar tres declaraciones; con una suscripción Claude Max de 200 dólares al mes, estima el coste en tokens de la tarea en «unas pocas decenas de dólares como mucho», frente a honorarios de un CPA que sitúa en 1.300–2.000 dólares o más para una declaración como la suya. No había presentado al escribir, porque faltaban certificados de inversiones y el paso de
result.jsona los PDF seguía dejando casillas sin rellenar.
Ninguno de los dos publica la devolución, el número de errores concretos ni el resultado de una revisión del IRS. «Presentada con éxito» significa enviada, no confirmada como correcta.
Limitaciones y riesgos
- Las normas fiscales son locales. Todo esto es fiscalidad federal de EE. UU. (y, en el caso de Klimontovich, de Nueva York). Los modelos, plazos y responsabilidades cambian en cada país. En España, por ejemplo, la Agencia Tributaria ya ofrece un borrador elaborado con los datos de que dispone; ahí lo trasladable es contrastar ese borrador con los propios documentos, no construir la declaración desde cero.
- Privacidad. Varios lectores de Hacker News se opusieron a subir números de la Seguridad Social y todo el historial financiero a un proveedor de IA; uno propuso un modelo local. Revise las condiciones de datos de su plan y oculte los identificadores que el modelo no necesite.
- «Gratis» es relativo. Los lectores recordaron que tokens y suscripciones cuestan dinero; Alef informa de tokens, no de una factura.
- El conocimiento fiscal del modelo caduca. Los dos autores toparon con formularios desactualizados; Alef tuvo que explicar varias veces cambios de casillas.
- El consejo estratégico es el punto débil. Klimontovich pidió ideas de optimización; Claude propuso convertir la LLC en S-Corp con un ahorro «bastante significativo», pero ignoró su objetivo de maximizar las aportaciones a la jubilación y solo rebajó la estimación cuando él insistió. No seguiría consejos estratégicos a ciegas.
- Que un modelo audite a otro no es independencia. Una sesión nueva reduce el sesgo de confirmación, pero es la misma familia de modelos. En los comentarios se sugirió contrastar con un programa fiscal consolidado o con un profesional; uno explicó que prepara su declaración dos veces justo por eso.
- Una sesión «nueva» puede no serlo del todo. Un comentarista advirtió de que Claude puede consultar otras conversaciones y aconsejó pedirle expresamente que no lo haga; revise la configuración de memoria y del proyecto antes de auditar.
- La complejidad es relativa. Un comentarista sostuvo que los 1099-R de IRA heredadas son rutina para cualquier software fiscal. El caso muestra en qué puede ayudar Claude, no que supere a un profesional.
Errores comunes
- Pedir la declaración entera de una vez en lugar de modelo a modelo.
- Fiarse de lo que el modelo recuerda de los modelos de este año en vez de subirlos.
- Auditar en la misma conversación que preparó las cifras.
- Sustituir las imágenes de los documentos por el texto extraído al comprobar casillas.
- Llenar la ventana de contexto con PDF en bruto (los tres primeros intentos de Klimontovich).
- Tomar una sugerencia de planificación fiscal dicha con seguridad como si fuera asesoramiento.
- Subir más datos personales de los que necesita la tarea.
Conclusiones
El valor de este caso no es «la IA me hizo la declaración». Es un patrón que cualquier hogar —o una pequeña empresa que lleva su propia contabilidad— puede adoptar: preparar con el modelo y auditar después con otro nuevo que no haya visto la preparación, con la persona como quien cuadra totales, decide y firma. El relato de Alef muestra que la auditoría encontró un error con dinero en juego que la preparación había pasado por alto; el de Klimontovich, cómo mantener manejable un conjunto largo de documentos con resúmenes, respuestas guardadas y un fichero estructurado de resultados. Ambos son honestos con las carencias: conocimiento desfasado de los formularios, la última milla de rellenar y presentar y un consejo estratégico flojo. Use el patrón, no la conclusión de que ya nadie más necesita revisar su declaración.
Fuentes
- Kachess (Christopher Alef) — Breaking Up with TurboTax: How I Used Claude to File My Taxes for Free (27 feb 2026, en inglés) (se abre en otra pestaña) (principal)
- GitHub — calef/us-federal-tax-assistant-skill (skill de Claude Code publicada por el autor, GPL-3.0) (se abre en otra pestaña)
- Vladimir Klimontovich — Claude Code Did My Taxes (flujo de un segundo hogar, en inglés) (se abre en otra pestaña)
- Hacker News — debate sobre «I Used Claude to File My Taxes for Free» (3 mar 2026, en inglés) (se abre en otra pestaña)
Hemos redactado esta ficha con nuestras palabras a partir de las fuentes anteriores y comprobamos que los enlaces funcionaban el 18 de octubre de 2026. ¿Algún dato es incorrecto? Avísanos.