De qué trata
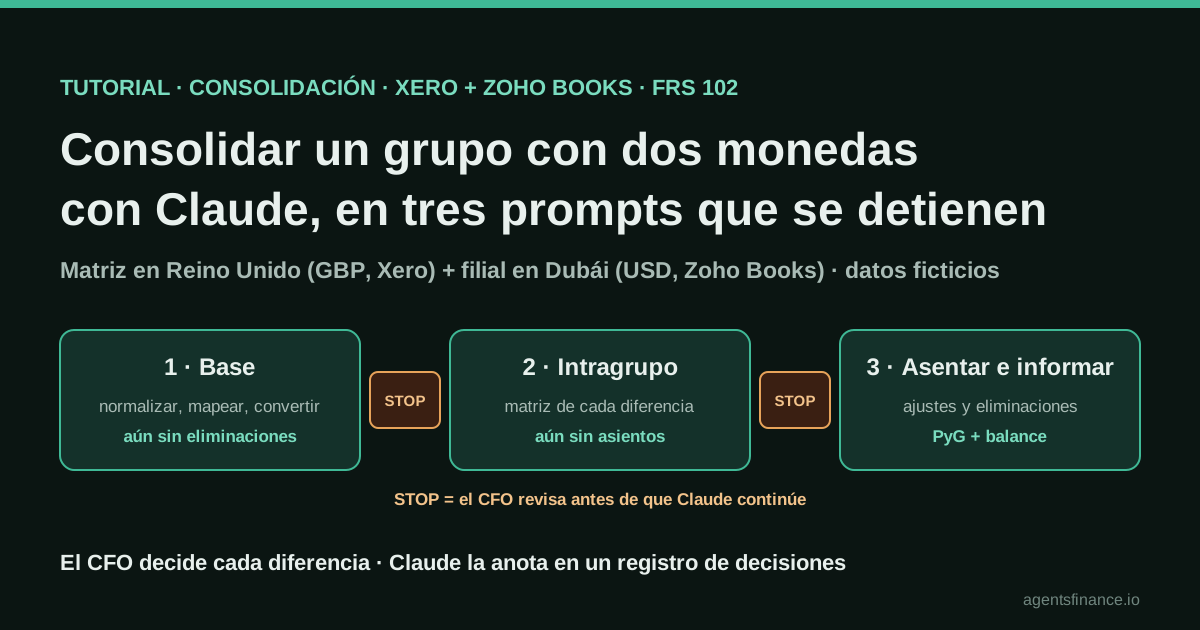
Es un método para preparar con Claude la consolidación de un grupo pequeño a partir de las exportaciones contables en bruto. El autor entrega a Claude diecinueve archivos de una matriz británica ficticia (Xero, GBP) y su filial de Dubái (Zoho Books, USD) y divide el trabajo en tres hitos: construir un libro trazable sin eliminar nada, conciliar el intragrupo sin asentar nada y, por último, registrar sus decisiones y preparar los estados del grupo. Claude mapea, convierte y cruza; el contable toma las decisiones que cambian las cifras del grupo.
Qué aporta, según la fuente
Según el autor, antes dedicaba dos y a veces tres días laborables a una consolidación así y ahora la prepara en menos de una hora, con un nivel que dice que firmaría como CFO. En la demostración, Claude devolvió un libro de 27 hojas con cuarenta comprobaciones y veintidós decisiones registradas, y señaló una diferencia de 7.583,69 GBP en el préstamo, un error de corte de 6.600 GBP y un residuo de tipo de cambio de 140 GBP, todos introducidos a propósito en datos ficticios. No hay medición en un grupo real, ni tasa de error, ni auditoría.
Ojo con la evidencia. Alguien cuenta cómo lo hace o lo ha hecho, sin cifras contrastables. Es práctica documentada, no una prueba de que funcione en tu caso.
Qué se ha probado de verdad
El 19 de octubre de 2026 leímos el artículo y la página About, la descripción pública, los capítulos y los metadatos del vídeo, y la publicación de LinkedIn del autor. Contrastamos el tratamiento de las diferencias de cambio de préstamos intragrupo según la FRS 102 en la ficha del ICAEW y cómo obtener balances por rango de fechas en Xero Central y en la ayuda de Zoho Books. No hemos visto los tres prompts del autor (están en su comunidad), ni su libro de Excel ni sus datos, y no hemos aplicado el método. Las instrucciones base y la lista de comprobación de abajo son nuestras.
Cómo seguirlo
Empieza por una consolidación que ya hayas cerrado y firmado, para comparar el resultado de Claude línea a línea. Quita datos personales, revisa con tu empresa las condiciones de datos de tu plan de Claude y dale acceso solo a la carpeta de ese grupo. Escribe las reglas del libro en el primer prompt, termina cada prompt con una parada explícita, responde a sus preguntas por escrito y reserva para ti cada decisión que cambie las cifras del grupo. Que las comprobaciones den cero indica coherencia, no que el resultado sea correcto.
- Reúne en una carpeta las exportaciones tal como llegan: balance de sumas y saldos mensual de cada sociedad, extracto del mayor, plan de cuentas, saldos de apertura y detalle intragrupo, además de los contratos intragrupo, la política contable y de consolidación del grupo, los tipos de cambio y el formato de informe del CFO.
- Prompt 1 (base): pide a Claude que lo lea todo, que respete unas reglas de libro (entradas, cálculos y salidas en hojas separadas; datos brutos sin sobrescribir; cada cifra, una fórmula que remonta a las entradas; un único criterio de signos; los tipos de cambio en un solo sitio; una comprobación por hoja y una hoja de control; un registro de decisiones) y que construya solo el balance maestro normalizado, mapeado y convertido. Todavía sin eliminaciones.
- Parada de revisión: abre la hoja de control, después el registro de decisiones y después las cuentas sin mapear, y escribe tus respuestas a las preguntas de Claude.
- Prompt 2 (intragrupo): da tus respuestas por escrito y pide una matriz con cada saldo y transacción intragrupo en cada cierre de mes (las dos partes, la diferencia, qué cree Claude que es y qué haría). Sin asientos: debe detenerse y esperar.
- Parada de revisión: decide tú cada diferencia (corte de operaciones, residuos por tipo de cambio, cómo clasificar un préstamo intragrupo) y deja escrito el porqué.
- Prompt 3 (asentar e informar): empieza por tus decisiones, haz que Claude registre las correcciones como ajustes de consolidación etiquetados, que contabilice las eliminaciones de cada mes (incluida la inversión contra el patrimonio, el fondo de comercio y su amortización) y que prepare la cuenta de resultados consolidada, una vista de consolidación en cinco columnas y el balance con una comprobación de cuadre en cada columna.
- Revisión final: comprueba que todas las comprobaciones dan cero, sigue una muestra de cifras del grupo hasta cada balance de origen y pide a los contables de cada sociedad que corrijan sus propios libros antes del mes siguiente.
En dos frases
Zain ul Abideen, FCCA que trabaja como CFO de pequeñas y medianas empresas, ha publicado paso a paso cómo consolida con Claude un grupo de dos sociedades y dos monedas: una matriz británica que lleva la contabilidad en Xero y una filial de Dubái en Zoho Books, desde los balances de sumas y saldos en bruto hasta la cuenta de resultados y el balance consolidados. Lo importante no es la aritmética, sino dónde obliga a Claude a parar: tres prompts que terminan en una revisión y todas las decisiones que mueven las cifras del grupo en manos del contable.
Quién lo hace y qué tipo de evidencia es
El artículo se publicó el 27 de septiembre de 2026 en la web de AI for Finance Circle, la empresa de formación que Zain ul Abideen fundó en agosto de 2026, y resume un vídeo de 13 minutos de su canal de YouTube Claude for Finance publicado el 21 de septiembre. En su página de presentación cuenta que pasó más de diez años en finanzas comerciales y FP&A de grupos multinacionales en Emiratos, que se trasladó a Reino Unido en 2025 y que ejerce de CFO de pymes con CompassPoint Consulting.
Tres cosas fijan el nivel de evidencia:
- Es una demostración con datos ficticios. Lo dice la descripción del vídeo: datos inventados de una empresa ficticia, nada de una empresa real ni de una consolidación en marcha. Las diferencias que Claude «encuentra» estaban sembradas en los datos.
- El ahorro de tiempo lo afirma él. En LinkedIn cuenta que una consolidación así le llevaba «dos, a veces tres, días laborables», casi nada de ese tiempo dedicado a juicio profesional, y que con su método la hace en menos de una hora. Nadie lo ha medido en un grupo real.
- Vende formación. Su empresa comercializa cursos y talleres de Claude para equipos financieros, y los tres prompts exactos están en su comunidad gratuita, no en el artículo público. Por eso no los reproducimos: las instrucciones de más abajo son nuestras.
Aun así merece la pena: hay pocas demostraciones de IA en consolidación y esta es muy concreta en datos de partida, reglas de control y puntos donde decide una persona.
El problema
Los grupos pequeños rara vez tienen herramienta de consolidación. Quien consolida recibe exportaciones que «no salen nunca igual» (en palabras del autor), una filial en otra moneda, personal refacturado entre sociedades y un préstamo intragrupo que cuadra en un libro y en el otro no. En la demostración:
- Matriz: sociedad británica que reporta en libras (GBP) con Xero.
- Filial: sociedad de Dubái participada al 100 % que reporta en dólares (USD) con Zoho Books, adquirida el 2 de enero de 2026.
- Cuatro flujos intragrupo que deben desaparecer cada mes: una comisión de gestión mensual, una refacturación de personal a coste más un 10 %, un préstamo de 250.000 USD con intereses capitalizados y dos dividendos a cuenta.
- Marco contable: FRS 102 (la norma británica e irlandesa), libras como moneda de consolidación y una breve política contable y de consolidación del grupo firmada por el CFO. Periodo: de enero a agosto de 2026.
En r/FPandA (Reddit), un analista de una gran empresa cuenta algo parecido: su equipo consolida en Excel datos sensibles del cierre que no pueden ir a las plataformas corporativas, y un script de Python escrito por Claude, que ejecuta en local, convirtió más de media hora de copiar filas en unos dos minutos, más unos cinco de verificación. Mismo patrón: la IA hace lo mecánico y la persona comprueba.
Herramientas y arquitectura
No hay integraciones ni conectores. Todo va por archivos:
- Diecinueve archivos en cinco carpetas, «tal como los recibe quien consolida»: contexto de negocio de cada sociedad; los contratos (servicios de gestión, cesión y refacturación de personal, el préstamo, la política de precios de transferencia); de cada sociedad, el balance mensual, el extracto del mayor, el plan de cuentas, los saldos de apertura y el detalle intragrupo; y una carpeta del grupo con el formato de informe del CFO, la política de consolidación y los tipos de cambio diarios.
- Claude, que lee la carpeta y construye un libro de Excel. El artículo no dice qué modelo ni qué producto de Claude usó.
- Tres prompts, cada uno cierra un hito y acaba en una parada.
- El CFO, que lee la hoja de control y el registro de decisiones entre prompt y prompt y responde por escrito.
Insiste en una regla que va contra el instinto de casi todos: no limpies los datos antes. Normalizar las exportaciones es parte del trabajo y de la pista de auditoría.
Cómo sacar las exportaciones de Xero y Zoho Books
El autor no explica cómo obtuvo los archivos, así que resumimos lo que dicen las páginas de ayuda de cada fabricante y las trampas que vigilaríamos:
- Xero. El informe Trial Balance by Date Range (Reporting → All reports) muestra los saldos de las cuentas en un periodo y permite compararlos con periodos anteriores. Xero Central advierte de que, con multidivisa, el informe muestra los saldos en la moneda base, y de que este informe calcula las reservas (retained earnings) para el periodo mostrado, a diferencia del Trial Balance estándar, que las calcula desde el inicio del ejercicio. A nuestro juicio, si mezclas los dos informes según el mes, la línea de reservas no encadena y el mapeo parecerá roto sin estarlo.
- Zoho Books. Reports → Accountant → Trial Balance; cambia As of Date por Date Range y añade las columnas Opening Balance y Closing Balance con Customize Report Columns para tener movimientos y saldos en una sola exportación.
Exporta el mismo informe, con las mismas columnas, para todos los meses y sociedades: revisarás más rápido.
Paso a paso
Hito 1: la base, sin eliminaciones
El primer prompt hace que Claude lea el contexto, fija las reglas que debe cumplir el libro y pide solo el primer hito. Las reglas que enumera son las que hacen revisable el resultado:
- entradas, cálculos y salidas en hojas distintas;
- los datos brutos se cargan tal cual y nunca se sobrescriben;
- cada cifra es una fórmula que remonta a las entradas;
- un único criterio de signos y todos los tipos de cambio en un solo lugar;
- una comprobación en cada hoja y una hoja de control única;
- un registro de decisiones con cada juicio que haga Claude y su motivo.
El hito consiste en normalizar los dos balances en un formato común, mapear los dos planes de cuentas a las líneas del informe del grupo (marcando lo que no pueda mapear con seguridad) y obtener un balance maestro con la filial convertida según la política del grupo. Todavía no se elimina nada.
En la demostración, Claude devolvió un libro de 27 hojas, cuarenta comprobaciones y veintidós decisiones registradas, además de sus preguntas. Ya había detectado que el préstamo no cuadraba tras la conversión, por 7.583,69 GBP a agosto, y lo dejó tal cual porque la política exige investigar las diferencias antes de eliminar.
Parada de revisión. Primero abre la hoja de control, después el registro de decisiones y luego las cuentas sin mapear.
Hito 2: la matriz intragrupo, sin asientos
El segundo prompt empieza respondiendo por escrito a las preguntas de Claude (esas respuestas pasan a formar parte del expediente) y después le pide que lea los contratos y concilie cada saldo y cada operación intragrupo en cada cierre de mes en una matriz: las dos partes, la diferencia, qué cree Claude que es y qué haría. No debe registrar nada y debe esperar las decisiones.
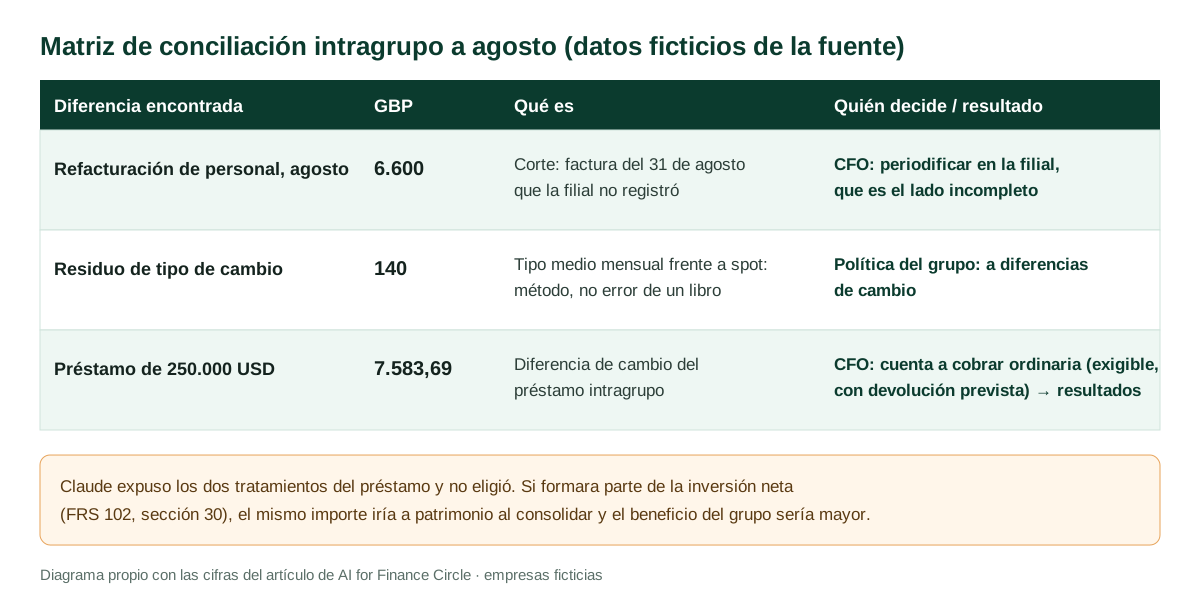
Parada de revisión. Aquí es donde el contable se gana el sueldo. Las tres decisiones de la demostración:
- El corte. La factura de refacturación es del 31 de agosto y el contrato la convierte en gasto de agosto, así que el libro incompleto es el de la filial y la periodificación va allí.
- El residuo de tipo de cambio. Las dos sociedades siguieron sus contratos; los 140 GBP salen de convertir a tipo medio mensual lo que la filial registró al tipo del día. No hay error en ningún libro y la política del grupo lo lleva a diferencias de cambio.
- El préstamo. Claude expuso los dos tratamientos posibles y no eligió. Según la sección 30 de la FRS 102, tal como la resume la ficha del ICAEW, las diferencias de cambio de una partida monetaria que forma parte de la inversión neta en un negocio en el extranjero (cuya liquidación no está prevista ni es probable en un futuro previsible) van en las cuentas consolidadas a otro resultado global y al patrimonio, y nunca se reciclan; si no, van a resultados. El contrato hace el préstamo exigible a la vista con devolución prevista en 2027, así que lo trata como cuenta a cobrar ordinaria. Si el contrato dijera otra cosa, señala, el beneficio del grupo habría sido 7.584 GBP mayor. «Es una cuestión de juicio, no de cálculo».
Una pequeña incoherencia que conviene conocer: el artículo habla de tres problemas sembrados en los datos y la descripción del vídeo dice que Claude encontró cuatro diferencias intragrupo. Recogemos las tres que detalla el artículo.
Hito 3: asentar, eliminar e informar
El tercer prompt arranca con sus decisiones sobre cada diferencia y pide a Claude que:
- registre las correcciones como ajustes de consolidación etiquetados, para que las hojas de entrada sigan exactamente como llegaron;
- contabilice las eliminaciones de cada cierre de mes, incluida la inversión contra los fondos propios de la filial, con el fondo de comercio y su amortización;
- prepare tres salidas en el formato del CFO: la cuenta de resultados consolidada, una vista de consolidación en cinco columnas (cada sociedad, ajustes, eliminaciones y grupo) y el balance consolidado con una comprobación de cuadre en cada columna.
En la vida real, aclara, cada sociedad corregiría sus libros y enviaría balances nuevos; los ajustes permiten avanzar en la demostración sin perder el rastro.
Unas instrucciones base (nuestras, no del autor)
Son esqueletos propios que siguen la estructura que describe. Sustituye lo que va entre corchetes y conserva la frase de parada al final de cada uno.
Instrucción 1. «Lee todos los archivos de [CARPETA DEL GRUPO]. Construye un libro de Excel que cumpla estas reglas: [las seis reglas anteriores]. Solo el hito 1: normaliza los balances de [SOCIEDAD A] y [SOCIEDAD B] en un formato común, mapea los dos planes de cuentas a las líneas de [FORMATO DE INFORME], enumera lo que no puedas mapear con seguridad y convierte [SOCIEDAD B] según [ARCHIVO DE POLÍTICA]. No elimines nada. Anota cada juicio en el registro de decisiones. Termina con la lista de tus preguntas y detente».
Instrucción 2. «Mis respuestas a tus preguntas: [RESPUESTAS]. Lee los contratos y concilia cada saldo y operación intragrupo en cada cierre de mes en una matriz con las dos partes, la diferencia, tu explicación y el tratamiento que propones, citando la cláusula o la política en la que te apoyas. No registres ningún ajuste. Detente y espera mis decisiones».
Instrucción 3. «Mis decisiones: [DECISIÓN Y MOTIVO DE CADA DIFERENCIA]. Regístralas como ajustes de consolidación etiquetados sin tocar las hojas de entrada. Contabiliza todas las eliminaciones de cada cierre de mes, incluida la inversión contra el patrimonio y el fondo de comercio según [POLÍTICA]. Prepara la cuenta de resultados consolidada, la vista en cinco columnas y el balance con una comprobación de cuadre en cada columna. Actualiza la hoja de control y el registro de decisiones y detente».
Resultados declarados
- Tiempo: de «dos, a veces tres días laborables» a «menos de una hora», según el autor. Sin medición independiente ni prueba en un grupo real.
- Resultado de la demostración: 27 hojas, 40 comprobaciones, 22 decisiones registradas; todas las comprobaciones en cero al final; cada cifra del grupo trazable hasta un balance de origen.
- Lo que encontró Claude: las tres diferencias sembradas que hemos descrito. No decidió ninguna.
Limitaciones y riesgos
- Datos ficticios y bastante limpios. Dos sociedades, un par de monedas y cuatro flujos conocidos. Un grupo real trae socios externos, adquisiciones a mitad de año con ajustes a valor razonable, hiperinflación, más sociedades y contratos más confusos.
- Las comprobaciones prueban coherencia, no exactitud. Lo dice él mismo: que den cero indica que el modelo es coherente consigo mismo, no que esté bien.
- El juicio se cuela. Mapear un plan de cuentas es una serie de pequeñas decisiones. El registro de decisiones solo sirve si alguien lo lee.
- Datos confidenciales. Contratos, balances y refacturaciones de personal son sensibles. Antes de empezar, comprueba qué hace tu plan de Claude con los archivos y si tu empresa lo permite.
- Marco contable. La decisión del préstamo es propia de la FRS 102. En NIIF (NIC 21) la lógica es parecida, aunque esas diferencias se reclasifican a resultados cuando se enajena el negocio en el extranjero. En España, si consolidas con las normas para la formulación de cuentas anuales consolidadas (NOFCAC), revisa la norma aplicable antes de copiar el tratamiento.
Errores comunes
- Pedir los estados consolidados en un único prompt, sin ningún punto donde parar a mirar.
- Limpiar a mano las exportaciones antes de dárselas a Claude, lo que rompe el rastro hasta el origen.
- Dejar que Claude «arregle» los libros de una sociedad en lugar de registrar un ajuste etiquetado.
- Revisar las cifras antes que la hoja de control y el registro de decisiones.
- Mezclar según el mes el balance estándar de Xero y el de rango de fechas, lo que descuadra las reservas.
Conclusiones
Lo interesante de este tutorial no es que una IA sepa sumar dos balances, sino la disciplina que lo rodea: reglas escritas en el primer prompt, hitos que terminan en una parada, respuestas por escrito que pasan a ser pista de auditoría y una frontera clara entre lo que prepara Claude y lo que decide el contable. La evidencia es la demostración de un solo profesional con datos ficticios, así que pruébalo primero con un grupo que ya hayas cerrado y compara cada línea antes de fiarte.
Fuentes
- AI for Finance Circle (Zain ul Abideen, FCCA) — How to do a group consolidation with Claude (27 de septiembre de 2026, en inglés) (se abre en otra pestaña) (principal)
- YouTube, canal Claude for Finance — How to Do Group Consolidation with Claude AI (Correctly) (21 de septiembre de 2026, 12 min 47 s, en inglés) (se abre en otra pestaña)
- LinkedIn — Zain ul Abideen (FCCA): publicación sobre la consolidación de grupos con Claude (septiembre de 2026, en inglés) (se abre en otra pestaña)
- AI for Finance Circle — About (trayectoria del fundador y qué vende la empresa) (se abre en otra pestaña)
- ICAEW, servicio de consultas técnicas — Foreign currency translation under FRS 102 (revisado el 19 de febrero de 2026) (se abre en otra pestaña)
- Xero Central — Trial Balance by Date Range report (balance de sumas y saldos por rango de fechas) (se abre en otra pestaña)
- Preguntas frecuentes de Zoho Books — Balance de sumas y saldos con saldos de apertura y cierre (se abre en otra pestaña)
- Reddit r/FPandA — “AI uses in corpfin” (un analista que consolida libros de Excel del cierre con un script de Python escrito por Claude, julio de 2026) (se abre en otra pestaña)
Hemos redactado esta ficha con nuestras palabras a partir de las fuentes anteriores y comprobamos que los enlaces funcionaban el 19 de octubre de 2026. ¿Algún dato es incorrecto? Avísanos.