Para qué sirve
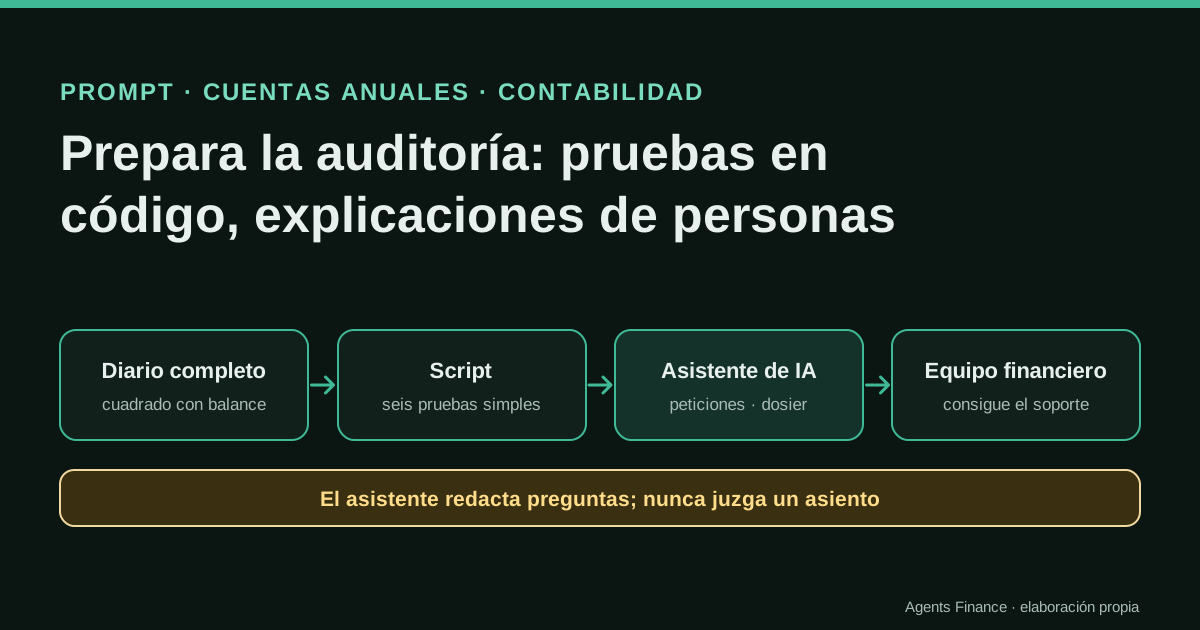
Ayuda al equipo financiero a llegar a la auditoría con la documentación ordenada y con los asientos inusuales ya explicados. Un script aplica pruebas sencillas sobre el libro diario completo del ejercicio; el asistente convierte su salida, la lista del auditor (si existe) y el registro de extracciones en tres tablas de trabajo: peticiones, explicaciones que hay que conseguir y huecos en las extracciones.
Resultado esperado y límites
No hay resultados de empresas reales: es una propuesta. Sobre el libro diario ficticio publicado aquí (1.017 asientos, 2.034 líneas), el script marca 17 asientos en seis pruebas: los 16 que sembramos y uno normal que cae por casualidad en la franja "justo por debajo del límite de aprobación".
Ojo con la evidencia. Material redactado por este directorio a partir de prácticas publicadas. No lo hemos probado con datos reales: pruébalo con datos de ejemplo.
Qué se ha probado de verdad
El 19 de octubre de 2026 generamos el diario ficticio, ejecutamos el script de pruebas y comprobamos que su salida (las tablas de abajo) detecta los casos sembrados. Comprobamos que la página del ICAC incluye la NIA-ES 240 entre las normas vigentes y leímos la página del IAASB sobre la ISA 240 revisada y su fecha de entrada en vigor. No hemos usado el prompt en una auditoría real, y las filas de ejemplo están escritas por nosotros.
El prompt
Ayudas al equipo financiero de {{EMPRESA}} a preparar la auditoría de cuentas del ejercicio cerrado a {{CIERRE}} ({{MARCO}}). Trabajas para la empresa, no para el auditor. Tú redactas; las personas deciden.

Entradas:
- PETICION_AUDITOR: {{PETICION_AUDITOR}} (la lista del propio auditor, si la hemos recibido; si no, "ninguna").
- SISTEMAS: {{SISTEMAS}}
- RESULTADOS: la salida de nuestras pruebas sobre asientos, ya calculada por un script, con los números de asiento y el detalle de cada asiento marcado. No recalcules, no vuelvas a contar y no añadas marcas.
- REGISTRO_EXTRACCIONES: el registro de cada fichero extraído del ERP, con parámetros, número de filas y totales de control.

Tarea 1, lista de peticiones. Si PETICION_AUDITOR no es "ninguna", relaciona cada punto con el documento que entregaremos y añade solo lo que convenga preparar antes. Si es "ninguna", propón una lista por áreas (ventas y clientes, compras y proveedores, personal, tesorería y bancos, inmovilizado, existencias, impuestos, patrimonio neto y deuda, asientos de cierre) y marca cada punto como SUGERIDO. Columnas: área, documento, periodo o fecha de corte, origen (sistema e informe, o carpeta), responsable, fecha de entrega, estado. No inventes requisitos ni cites apartados de normas.

Tarea 2, dosier de explicaciones. Por cada asiento marcado en RESULTADOS, una fila: asiento, pruebas que lo marcan, importe, usuario, fecha contable y fecha de grabación, la evidencia que lo explicaría (factura, contrato, aprobación, correo, cálculo), quién debe responder y un borrador neutro de explicación con huecos como [motivo] y [aprobado por]. Nunca digas que un asiento es correcto, erróneo o sospechoso, y nunca rellenes un motivo que no esté en las entradas.

Tarea 3, registro de extracciones. Enumera las filas de REGISTRO_EXTRACCIONES a las que les falten parámetros, número de filas o total de control, o cuya diferencia no sea cero.

Tarea 4: preguntas abiertas, cada una con un responsable.

Formato: tres tablas y una lista. Si falta una entrada o no cuadra, dilo al principio en lugar de rodearlo.
Sin JavaScript no verás el botón: selecciona el texto del bloque y cópialo. Licencia: Texto original de este directorio. Puedes usarlo y adaptarlo libremente.
Variables que debes rellenar
Sustituye cada marcador entre dobles llaves por tu dato antes de enviarlo.
{{EMPRESA}}- Sociedad auditada.
{{CIERRE}}- Fecha de cierre del ejercicio, por ejemplo 31 de diciembre de 2025.
{{MARCO}}- Marco contable, por ejemplo PGC o NIIF adoptadas por la UE.
{{PETICION_AUDITOR}}- La lista de peticiones del auditor pegada como texto, o la palabra ninguna.
{{SISTEMAS}}- ERP y otras fuentes: proveedor de nóminas, banca electrónica, herramienta de gastos, plataforma de ventas.
Cómo usarlo
Exporta el diario completo del ejercicio con usuario, fecha contable, fecha de grabación y origen, rellena el registro de extracciones a medida que extraes, ajusta en el script el límite de aprobación y la fecha de cierre, y ejecútalo. Da la salida y el registro al asistente, revisa cada fila y consigue cada explicación de quien hizo el asiento antes de que empiece el trabajo de campo.
En dos frases
El auditor revisa asientos todos los años, y las preguntas llegan en el peor momento: en mitad del trabajo de campo y sobre un asiento del que nadie se acuerda. Este prompt y un script corto permiten al equipo financiero pasar antes las pruebas evidentes, reunir las explicaciones con tiempo y entregar una lista de peticiones ordenada, con un registro de cómo se extrajo cada fichero.
Por qué hacerlo desde la empresa
Según las normas de auditoría vigentes en España (la NIA-ES 240, que figura en la página del ICAC que citamos) y las internacionales (ISA 240), el auditor debe responder al riesgo de que la dirección eluda los controles, y comprobar la adecuación de los asientos del libro diario es uno de los procedimientos. En la práctica, el auditor seleccionará asientos con rasgos inusuales y pedirá soporte. El IAASB ha publicado una ISA 240 revisada que se aplica a auditorías de periodos que empiecen a partir del 15 de diciembre de 2026; cómo y cuándo se incorpore en España lo decide el ICAC, así que revisa su página antes de tu próxima auditoría.
Nada de esto le dice a la empresa qué tiene que hacer, pero la lógica es sencilla: si sabes qué asientos van a parecer inusuales, puedes reunir el soporte mientras las personas implicadas todavía se acuerdan. Las pruebas de esta entrada son deliberadamente básicas y no son las del auditor. Tu auditor puede usar otros criterios, y esa decisión es suya.
Los datos ficticios
Una distribuidora, ejercicio natural 2025. El diario tiene 1.017 asientos y 2.034 líneas, todos cuadrados. Cuatro usuarios graban casi todo: un usuario automático system para la importación de ventas, dos administrativos de proveedores y el controller; un temp_user aparece dos veces. Cada línea tiene número de asiento, fecha contable, fecha de grabación (cuándo se introdujo), usuario, origen (sales_import, ap_import o manual), cuenta, descripción, debe y haber. Sembramos 16 casos del tipo por el que suelen preguntar los auditores. Las cabeceras y descripciones del fichero están en inglés.
- Libro diario ficticio 2025 (CSV)
- Script de pruebas sobre asientos (Python, solo biblioteca estándar)
Ejecuta python3 je_tests.py journal-2025.csv. El límite de aprobación (10.000) y la fecha de cierre (20 de enero de 2026) están al principio del script, junto con los festivos nacionales de 2025 en España. Cámbialos por los tuyos y añade los festivos autonómicos y locales.
Las seis pruebas
| Prueba | Nuestra regla | Por qué conviene preguntar | Motivo inocente habitual |
|---|---|---|---|
| Justo por debajo del límite | Asiento manual entre el 95% y el 100% del límite | Partir o ajustar importes para evitar una aprobación | Facturas normales que caen ahí |
| Fin de semana o festivo | Asiento manual grabado en sábado, domingo o festivo nacional | Trabajo fuera de los controles habituales | Horas extra del cierre |
| Tras el cierre, con fecha del ejercicio | Fecha contable del ejercicio y fecha de grabación posterior al cierre | Cambios después de reportar las cifras | Ajustes de auditoría tardíos, acordados y documentados |
| Importe redondo | Asiento manual de al menos 5.000 y múltiplo de 1.000 | Estimaciones o cuadres | Honorarios pactados, provisiones con base documentada |
| Usuario poco habitual | Usuario con tres asientos o menos en el año | Accesos genéricos o temporales | Un usuario de un proyecto puntual |
| Posible duplicado | Misma cuenta de proveedor e importe en cinco días | Pagar dos veces | Dos entregas idénticas reales |
El núcleo del script son unas pocas líneas por prueba:
if manual and 0.95 * THRESHOLD <= a < THRESHOLD: flags["just below approval limit"].append(k)
if manual and (entered.weekday() >= 5 or entered in HOLIDAYS): flags["posted on weekend/holiday"].append(k)
if acc_date <= YEAR_END and entered > CLOSE_DATE: flags["posted after close into the year"].append(k)
if manual and a >= 5000 and a % 1000 == 0: flags["round amount"].append(k)
if by_user[h["user"]] <= 3: flags["user with <= 3 entries"].append(k)
En una hoja con una fila por asiento, las mismas pruebas son columnas: =Y(E2="manual";H2>=0,95*$L$1;H2<$L$1), =DIASEM(C2;2)>5 (más una búsqueda en la lista de festivos), =Y(B2<=FECHA(2025;12;31);C2>FECHA(2026;1;20)) y =Y(E2="manual";H2>=5000;RESIDUO(H2;1000)=0), donde B es la fecha contable, C la de grabación, E el origen, H el importe y L1 el límite de aprobación.
Qué devuelve el script
| Prueba | Asientos | Números |
|---|---|---|
| Justo por debajo del límite | 7 | JE01001–JE01006, JE00498 |
| Fin de semana o festivo | 3 | JE01013, JE01014, JE01015 |
| Importe redondo | 2 | JE01016, JE01017 |
| Usuario poco habitual | 1 | JE01017 (temp_user) |
| Tras el cierre, con fecha del ejercicio | 1 | JE01016 |
| Posible duplicado | 3 pares | JE01007/08, JE01009/10, JE01011/12 |
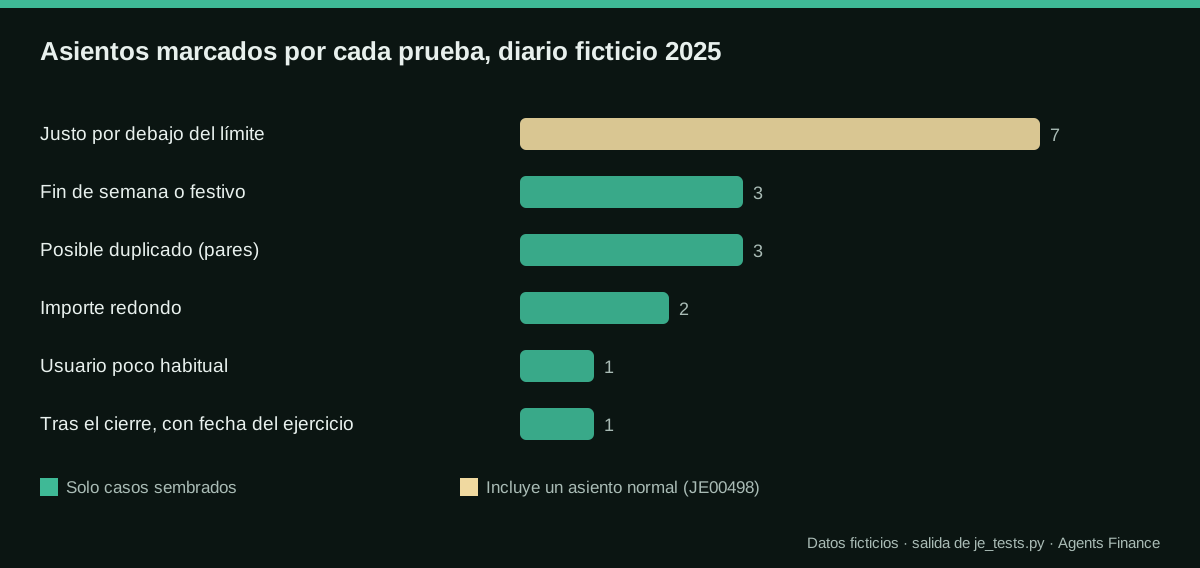
Seis de los siete asientos por debajo del límite son facturas de consultoría del mismo proveedor, entre 9.802,83 y 9.967,69, grabadas a mano por el mismo administrativo. El séptimo, JE00498, es un asiento normal que cae en la franja por casualidad: una marca es una pregunta, no una conclusión. JE01016 es un cargo de 18.000 en ventas con fecha 31 de diciembre de 2025, grabado el 12 de febrero de 2026. JE01017 es un “Adjustment” de 25.000 de temp_user, marcado dos veces. Los pares duplicados comparten proveedor, importe y número de factura, con un sufijo “-1” en la copia grabada a mano.
El script también muestra una comparación del primer dígito (Benford) en las facturas de proveedor: 632 importes y una desviación media absoluta de 0,0069. Úsala solo como cribado y compárala con ejercicios anteriores; con unos cientos de importes y facturas de naturaleza distinta, por sí sola dice poco.
El registro de extracciones
El auditor y quien revise necesitan saber que un fichero está completo. Lleva una fila por fichero, rellenada en el momento de extraerlo (la primera fila corresponde al diario de ejemplo; la segunda es ilustrativa):
Fichero         | Sistema e informe          | Parámetros                       | Quién / cuándo      | Filas | Total de control   | Cuadra con                   | Diferencia
journal-2025    | ERP > Exportar movimientos | Sociedad 01, 01/01/25-31/12/25   | M. López 15/01/26   | 2.034 | Debe 3.137.503,97  | Suma de movimientos del      | 0,00
                |   de contabilidad          | todos los orígenes, con cierre   | 10:42               |       |                    | balance de sumas y saldos    |
proveedores-pte | ERP > Partidas abiertas    | Abiertas a 31/12/25              | M. López 15/01/26   | 214   | 318.544,20         | Cuenta 400 a 31/12/25        | 0,00
La columna “cuadra con” es la importante: un fichero sin cuadre con el balance de sumas y saldos puede estar incompleto sin que nadie lo note, y todas las pruebas que se hagan sobre él heredan el hueco.
Cómo usar el prompt
- Ejecuta el script y guarda la salida completa, con el detalle de cada asiento marcado (fecha, usuario, cuenta, descripción, importe).
- Pega la salida como RESULTADOS y el registro como REGISTRO_EXTRACCIONES. Si el auditor ya ha enviado su lista, pégala como PETICION_AUDITOR.
- Contrasta la tarea 1 con la lista del auditor y borra los puntos SUGERIDOS que no necesites.
- Envía cada fila de la tarea 2 a quien hizo el asiento y sustituye los huecos por lo que responda y el documento que aporte.
Una fila del dosier debería parecerse a esta (ejemplo propio, no salida del modelo):
| Asiento | Pruebas | Importe | Usuario | Fechas | Evidencia a conseguir | Responde | Borrador |
|---|---|---|---|---|---|---|---|
| JE01016 | Tras el cierre | 18.000,00 | controller | 31/12/25 · 12/02/26 | Cálculo de la provisión, aprobación, comunicación con el auditor | Controller | “Asiento registrado el [fecha] para [motivo], aprobado por [nombre]; soporte: [documento].” |
Variantes por ERP: los campos que necesitas
Las pruebas necesitan el usuario y las dos fechas. Comprueba que tu exportación los tiene antes de fiarte de ningún resultado:
- Microsoft Dynamics 365 Business Central: los movimientos de contabilidad incluyen fecha de registro, fecha de documento, ID de usuario y código de origen; la fecha de grabación se puede comprobar en el registro de movimientos de contabilidad.
- Odoo: los apuntes contables se pueden exportar con la fecha contable, el diario y los campos “creado por” y “creado el”, que dan el usuario y la fecha de grabación.
- SAP: la cabecera de cada documento guarda la fecha contable, la fecha de entrada, el usuario y la clase de documento; pide un informe sobre ellos a quien administre el sistema.
- Sage, A3 y Holded: comprueba si la exportación del diario incluye usuario y fecha de grabación. Si no, pregunta a tu proveedor cómo obtener la pista de auditoría y anota en el registro que la prueba de usuarios no se pudo hacer.
Con el PGC completo, el fichero suele incluir también los asientos de cierre y apertura; decide si entran en las pruebas y anota esa decisión en la columna de parámetros.
Pasos de revisión humana
- Cuadra el diario con el balance de sumas y saldos antes de ejecutar nada y anota el resultado en el registro.
- Revisa los parámetros del script (límite, fecha de cierre, festivos) con quien sea responsable de la política de aprobaciones.
- Lee tú cada asiento marcado; el asistente solo redacta las preguntas.
- Consigue las explicaciones y los documentos de quienes hicieron los asientos, no del asistente.
- Acuerda con el auditor qué vas a entregar y en qué formato; su lista prevalece sobre la sugerida.
Errores frecuentes
- Pasar las pruebas sobre un fichero incompleto. Sin el cuadre, ninguna marca (ni su ausencia) significa nada.
- Usar la fecha equivocada. La fecha contable dice a qué periodo pertenece un asiento; la de grabación, cuándo se introdujo. Las pruebas de “tras el cierre” y de fin de semana necesitan la segunda.
- Tratar una marca como una conclusión. JE00498 es una factura normal. Escribe la explicación y sigue.
- Dejar que el asistente escriba la explicación. No sabe por qué se hizo un asiento. El prompt le prohíbe rellenar motivos; comprueba que lo cumple.
- Compartir el diario completo con una cuenta de IA personal. Usa el plan de empresa que haya aprobado tu compañía, o da al asistente solo la salida del script.
- Copiar umbrales de internet. Los umbrales de Benford, de importes redondos y las franjas dependen de la población; fija los tuyos y documenta por qué.
Límites
Esto es preparación, no una auditoría. Las pruebas son básicas, los umbrales son nuestros y el auditor decide sus propios procedimientos y muestras. El prompt te ayuda a estar organizado y a responder rápido; no reduce el trabajo del auditor ni cambia su responsabilidad.
Fuentes
- ICAC — Normas Técnicas de Auditoría y de Control de Calidad (incluye la NIA-ES 240) (se abre en otra pestaña) (principal)
- IAASB — ISA 240 (Revised), The Auditor's Responsibilities Relating to Fraud in an Audit of Financial Statements (en inglés) (se abre en otra pestaña)
- Claude Docs (Anthropic) — Reduce hallucinations (en inglés) (se abre en otra pestaña)
Hemos redactado esta ficha con nuestras palabras a partir de las fuentes anteriores y comprobamos que los enlaces funcionaban el 19 de octubre de 2026. ¿Algún dato es incorrecto? Avísanos.