Para qué sirve
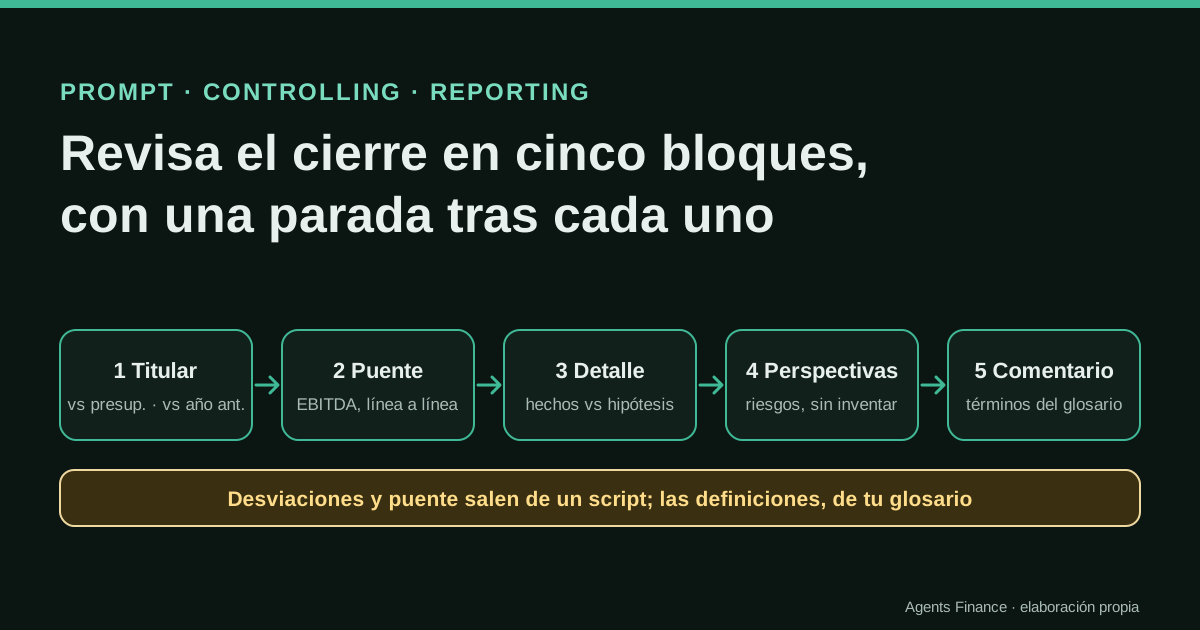
Convierte la revisión del cierre mensual en una conversación con paradas fijas. Un script calcula todas las desviaciones frente a presupuesto y año anterior, decide qué es relevante y construye el puente del EBITDA; el asistente recibe esa tabla, tu glosario y tu contexto, y recorre cinco bloques esperándote tras cada uno. La idea es que tú dirijas la conversación y el asistente redacte, sin inventarse cifras ni definiciones.
Resultado esperado y límites
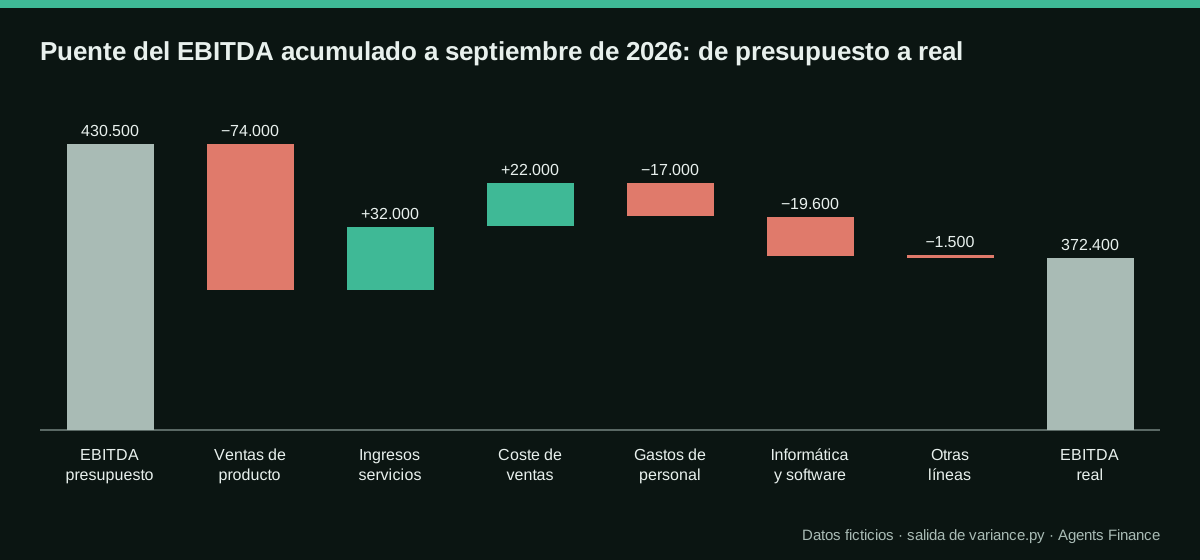
No hay resultados de empresas reales: es una propuesta. Con la cuenta de resultados ficticia de nueve meses que publicamos con esta entrada, el script genera la tabla de desviaciones y un puente del EBITDA que cuadra exactamente del presupuesto (430.500) al real (372.400).
Ojo con la evidencia. Material redactado por este directorio a partir de prácticas publicadas. No lo hemos probado con datos reales: pruébalo con datos de ejemplo.
Qué se ha probado de verdad
El 19 de octubre de 2026 ejecutamos el script de desviaciones sobre los datos ficticios publicados aquí y comprobamos que el puente cuadra con los totales; las tablas de abajo son su salida real. Revisamos en la documentación de Anthropic las recomendaciones sobre encadenar prompts y sobre permitir que el modelo diga que no sabe algo. No hemos recorrido los cinco bloques con un asistente de IA en un cierre real, y el ejemplo de conversación lo hemos escrito nosotros.
El prompt
Eres mi apoyo financiero para revisar el cierre de {{MES}} de {{EMPRESA}}. Lo haremos en cinco bloques. Al terminar cada bloque, para y espera a que diga "siguiente" o te haga una pregunta. No te adelantes nunca.

Datos:
- DESVIACIONES: una tabla ya calculada por un script con cada línea de la cuenta de resultados del mes y del acumulado, frente a presupuesto y año anterior, en importe y en %, marcada F (favorable) o U (desfavorable; la D de las tablas de esta entrada) y "relevante" o no. Incluye también el puente del EBITDA de presupuesto a real. Estas cifras son definitivas: no las recalcules, no las redondees de otra forma y no crees totales nuevos.
- GLOSARIO: {{GLOSARIO}}. Usa exactamente estas definiciones y nombres. Si necesitas una métrica que no esté definida, pregúntame.
- CONTEXTO: {{CONTEXTO}}
- DESTINATARIOS: {{DESTINATARIOS}}

Bloque 1, titular: como máximo cinco puntos sobre ingresos, margen bruto, EBITDA y resultado antes de impuestos, del mes y del acumulado, frente a presupuesto y año anterior. Después enumera las líneas relevantes y pregúntame por cuál empezamos.
Bloque 2, puente: explica con palabras el puente del EBITDA línea a línea, usando solo los importes de DESVIACIONES. Di qué partidas parecen periodificaciones o hechos puntuales según el CONTEXTO y cuáles parecen recurrentes. Señala dónde la comparación con el año anterior cuenta una historia distinta de la comparación con el presupuesto.
Bloque 3, detalle (repítelo con cada línea que elija): separa "lo que muestran las cifras" de "posibles explicaciones". Para cada explicación, di qué dato o qué persona la confirmaría. Marca como HIPÓTESIS todo lo que no esté respaldado por DESVIACIONES o por el CONTEXTO.
Bloque 4, perspectivas: enumera los riesgos y oportunidades para el resto del año que se deducen de lo que hemos hablado. No proyectes cifras; si una proyección ayudaría, dime qué cálculo hacer y con qué datos.
Bloque 5, comentario: redacta el comentario para {{DESTINATARIOS}} en un máximo de {{PALABRAS}} palabras, con los términos del glosario, seguido de la lista de preguntas abiertas con un responsable para cada una.

Estilo: lenguaje de negocio llano, puntos cortos, sin jerga que no esté en el glosario. Si algo de DESVIACIONES parece incoherente, dilo en lugar de explicarlo dando rodeos.
Sin JavaScript no verás el botón: selecciona el texto del bloque y cópialo. Licencia: Texto original de este directorio, de libre uso y adaptación.
Variables que debes rellenar
Sustituye cada marcador entre dobles llaves por tu dato antes de enviarlo.
{{MES}}- Mes que se cierra, por ejemplo septiembre de 2026.
{{EMPRESA}}- Empresa o unidad de negocio.
{{GLOSARIO}}- Tus definiciones de ingresos, margen bruto, EBITDA, grupos de coste y criterio de signos, pegadas o adjuntas (ver la plantilla de esta entrada).
{{CONTEXTO}}- Hechos conocidos del periodo: contrataciones, cambios de precios, contratos ganados o perdidos, costes puntuales, hipótesis del presupuesto que ya se han demostrado erróneas.
{{DESTINATARIOS}}- Quién lee el comentario: consejo, comité de dirección, inversores, responsables de presupuesto.
{{PALABRAS}}- Límite de palabras del comentario, por ejemplo 150.
Cómo usarlo
Exporta la cuenta de resultados con real, presupuesto y año anterior del mes y del acumulado, ejecuta el script, rellena el glosario una vez y guárdalo con los archivos del cierre. Usa el prompt con un cierre que ya hayas presentado, compara el borrador de comentario con el que escribiste de verdad y solo después úsalo en un cierre en curso.
En dos frases
Una revisión del cierre sale bien cuando alguien hace las preguntas correctas en el orden correcto: qué ha cambiado, por qué, qué significa para el año y cómo contárselo al consejo. Este prompt hace que un asistente de IA siga ese orden en cinco bloques y pare después de cada uno, mientras un script corto hace todos los cálculos y tu glosario fija qué significa cada KPI.
Qué problema resuelve
Si le pides a un asistente de chat «analiza esta cuenta de resultados», recibes todo el análisis de golpe: una respuesta larga que mezcla el titular con líneas secundarias, explica desviaciones por las que nadie ha preguntado y a veces recalcula un subtotal de forma ligeramente distinta a la del informe de gestión. Es difícil de revisar y fácil de dar por bueno.
Tres decisiones de diseño arreglan casi todo eso:
- Bloques fijos con parada. La documentación de Anthropic recomienda dividir las tareas complejas en una cadena de prompts más pequeños, porque cada paso recibe toda la atención del modelo y los errores se detectan antes. En un chat se consigue el mismo efecto con un único prompt que obliga a parar tras cada bloque.
- Las cifras salen de un script. El asistente recibe las desviaciones, las marcas de importancia relativa y el puente ya calculados, con la instrucción de no recalcular nada.
- Un glosario. Si no dices qué incluye el EBITDA, el asistente usará una definición de manual, y el mes siguiente alguien usará otra. Un glosario de una página mantiene el comentario alineado con el informe de gestión.
Los datos ficticios
La muestra es una empresa de software y servicios, nueve meses hasta septiembre de 2026, con diez líneas de cuenta de resultados. Cada fila tiene las cifras del mes y del acumulado para real, año anterior y presupuesto, y una columna de grupo (income, cogs, opex, below_ebitda) que el script usa para construir los subtotales. Los gastos van en positivo.
- Cuenta de resultados del mes y acumulada: real, año anterior y presupuesto (CSV)
- Script de desviaciones y puente (Python, solo biblioteca estándar)
Ejecuta python3 variance.py pl-month-ytd.es.csv (los rótulos de la salida están en inglés). El criterio de importancia relativa es nuestro y deliberadamente sencillo: una desviación importa si es de al menos 15.000, o de al menos el 10 % y al menos 5.000. Cámbialo en las primeras líneas del script.
def var(r, a, b):
    d = float(r[a]) - float(r[b])
    fav = d if r["group"] == "income" else -d       # > 0 favorable
    return d, (d / float(r[b]) if float(r[b]) else None), "F" if fav > 0 else "U" if fav < 0 else "="

mat = abs(d) >= MAT_ABS or (p is not None and abs(p) >= MAT_PCT and abs(d) >= PCT_FLOOR)
...
assert abs(e_bud + sum(i for _, i in bridge) + rest - e_act) < 0.01   # el puente tiene que cuadrar
Si trabajas en hoja de cálculo, la misma lógica es una columna por comparación: =E2-G2 para la diferencia, =SI(G2=0;"";(E2-G2)/G2) para el porcentaje y =SI(B2="income";SIGNO(E2-G2);-SIGNO(E2-G2)) para marcar favorable (1) o desfavorable (−1).
Qué devuelve el script
En el acumulado, los ingresos son 4.298.000 frente a un presupuesto de 4.340.000 y 3.855.000 el año anterior; el EBITDA es 372.400 (8,7 % de los ingresos) frente a 430.500 presupuestados (9,9 %) y 303.600 el año anterior (7,9 %).
| Línea | Acum. vs presupuesto | % | F/D | Acum. vs año anterior | % | Relevante vs presupuesto |
|---|---|---|---|---|---|---|
| Ventas de producto | −74.000 | −2,1 % | D | +271.000 | +8,4 % | sí |
| Ingresos por servicios | +32.000 | +4,1 % | F | +172.000 | +26,9 % | sí |
| Coste de ventas | −22.000 | −1,0 % | F | +179.000 | +9,2 % | sí |
| Gastos de personal | +17.000 | +1,4 % | D | +139.000 | +13,0 % | sí |
| Informática y software | +19.600 | +19,8 % | D | +32.200 | +37,3 % | sí |
| Marketing, alquileres y otros gastos (en conjunto) | +1.500 | D | no |
El glosario: una página, escrita una vez
Pégalo como GLOSARIO o adjúntalo. Una plantilla para copiar:
Ingresos: ventas facturadas netas de descuentos y devoluciones; no incluye otros ingresos de explotación.
Margen bruto: ingresos menos coste de ventas (materiales, subcontratas, alojamiento de proyectos de clientes).
EBITDA: margen bruto menos personal, marketing, alquileres e instalaciones, informática y otros gastos de explotación.
        No incluye amortización, gastos financieros ni impuestos.
Grupos de coste: personal = sueldos + Seguridad Social + beneficios sociales; informática = licencias + nube de uso interno.
Signos: los gastos van en positivo; una desviación favorable es más ingreso o menos gasto.
Importancia relativa: >= 15.000 o (>= 10 % y >= 5.000).
Comparaciones: "presupuesto" = versión aprobada P1; "año anterior" = mismo periodo del año pasado, reexpresado.
Cómo va la conversación
Rellena las variables y pega la salida del script como DESVIACIONES. En el ejemplo añadimos este CONTEXTO: «dos ingenieros sénior contratados en mayo, no presupuestados; tarifa de producto sin cambios desde enero, cuando el presupuesto suponía +3 % en abril; nueva herramienta de monitorización contratada en marzo». DESTINATARIOS: comité de dirección; PALABRAS: 150.
Lo que esperamos de cada bloque (escrito por nosotros como referencia, no es salida de un modelo):
- Bloque 1 debería decir que el EBITDA está por debajo del presupuesto pero por encima del año anterior y enumerar las cinco líneas relevantes. Después debería parar y preguntar por cuál empezar. Si se pone a explicar causas aquí, recuérdale la regla.
- Bloque 2 debería recorrer el puente en orden y ver el contraste clave: las ventas de producto están 74.000 por debajo del presupuesto pero 271.000 por encima del año anterior, lo que, con el CONTEXTO, apunta a una hipótesis del presupuesto (la subida de precios de abril) y no a una caída de ventas.
- Bloque 3, sobre informática y software, debería separar los hechos (+19.600, +19,8 % frente al presupuesto) de la explicación (la nueva herramienta de monitorización) y pedir el contrato para confirmar el coste anual.
- Bloque 4 debería mencionar como riesgos para el año el ritmo de gasto de personal tras las dos contrataciones y la subida de precios que no llegó, y proponer un cálculo (por ejemplo, coste mensual de las contrataciones por los meses que quedan) en lugar de dar una cifra.
- Bloque 5 debería producir un párrafo corto con los términos del glosario y las preguntas abiertas, cada una con su responsable.
Variantes por ERP: cómo obtener real, presupuesto y año anterior
El script necesita las tres versiones una al lado de otra. Dónde están depende del sistema:
- Microsoft Dynamics 365 Business Central: los presupuestos se guardan como presupuestos contables; los informes financieros pueden mostrar columnas de real, presupuesto y año anterior, y el resultado se abre en Excel.
- NetSuite: los presupuestos se cargan por cuenta y periodo; el informe Budget vs. Actual, personalizado con una columna de año anterior, da las tres columnas.
- Odoo: la cuenta de pérdidas y ganancias con comparación de periodos anteriores da real y año anterior; los presupuestos se gestionan con la función de presupuestos donde esté activada, o se mantienen en una hoja de cálculo y se cruzan por cuenta.
- QuickBooks Online y Xero: ambos tienen informes de presupuesto frente a real en los planes que los incluyen; expórtalos con comparación del año anterior.
- Sage y A3: exporta la cuenta de resultados por periodo y cruza el presupuesto desde la hoja de cálculo donde suele estar, usando la cuenta o la línea de gestión como clave.
Si tu presupuesto está en una hoja de cálculo, el cruce es el trabajo de verdad: usa los mismos nombres de línea que el glosario y comprueba que el total de la columna de presupuesto coincide con el presupuesto aprobado antes de ejecutar nada.
Pasos de revisión humana
- Comprueba que el real acumulado del CSV coincide, línea a línea, con la cuenta de resultados cerrada en el ERP.
- Lee la salida del script antes de abrir el asistente y anota qué esperas comentar.
- En cada bloque, cuestiona cualquier frase que no tenga detrás una cifra de DESVIACIONES o un hecho del CONTEXTO.
- Reescribe el comentario con tus palabras donde haga falta. Quien lo presenta, lo firma.
- Archiva la tabla de desviaciones, el comentario final y las preguntas abiertas con el cierre.
Errores típicos
- Pegar la cuenta de resultados en bruto y pedir las desviaciones. El asistente calculará, y tarde o temprano se equivocará en una.
- No tener glosario. El comentario de cada mes define el margen de forma un poco distinta.
- Dejar que el asistente haga los cinco bloques de una vez. Pierdes la ocasión de llevarlo a las líneas que importan.
- Comparar solo con el presupuesto. Una línea puede parecer mala frente a un presupuesto optimista y buena frente al año anterior; la historia necesita las dos.
- Tratar las hipótesis como hallazgos. Todo lo marcado como HIPÓTESIS necesita un responsable y un documento antes de entrar en el informe.
- Datos confidenciales en una cuenta personal. Usa un plan de empresa que tu compañía haya aprobado, o anonimiza la sociedad y redondea las cifras.
Límites
El prompt no sustituye el conocimiento del negocio que tiene el controller: ordena la conversación y redacta el texto. La calidad de los bloques 2 y 3 depende del CONTEXTO que des; sin él, el asistente solo puede describir las cifras, y debería decirlo.
Fuentes
- Documentación de Claude (Anthropic) — Prompting best practices: chain complex prompts (en inglés) (se abre en otra pestaña) (principal)
- Documentación de Claude (Anthropic) — Reduce hallucinations (en inglés) (se abre en otra pestaña)
Hemos redactado esta ficha con nuestras palabras a partir de las fuentes anteriores y comprobamos que los enlaces funcionaban el 19 de octubre de 2026. ¿Algún dato es incorrecto? Avísanos.